摘要:本报告基于前瞻产业研究院数据,分析2013-2017年中国供应链管理服务行业的市场竞争格局与领先企业。报告指出,行业规模持续扩大,集中度逐步提升,形成外资、国有、民营多元竞争态势。领先企业如怡亚通、飞马国际、普路通等通过模式创新与资源整合巩固优势���政策环境与技术进步推动行业向智慧供应链转型。本报告为企业和投资者提供决策参考。
一、引言
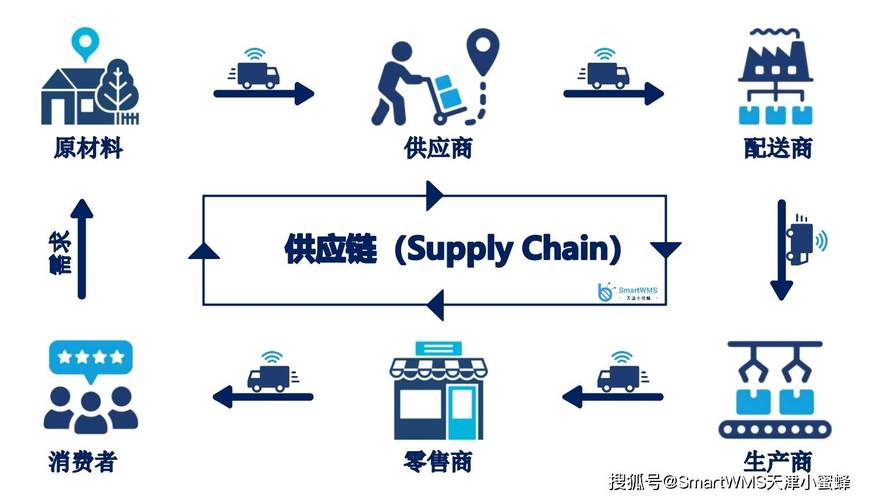
供应链管理服务是指企业将供应链中的物流、信息流、资金流等环节外包给专业服务商,以实现成本优化和效率提升。2013-2017年,随着中国经济转型升级和电子商务蓬勃发展,供应链管理服务行业迎来快速增长。本报告旨在梳理该时期市场竞争格局,并分析领先企业的发展策略。
二、行业发展概况
2013-2017年,中国供应链管理服务市场规模从2013年的约1.2万亿元增长至2017年的约2.1万亿元,年均复合增长率约15%。增长动力主要来自制造业服务化、流通业变革以及跨境电商的兴起。政策方面,国务院及各部委相继出台《物流业发展中长期规划》《关于积极推进供应链创新与应用的指导意见》等文件,为行业营造良好环境。
三、市场竞争格局分析
(一)市场集中度
行业整体集中度较低,但呈现上升趋势。2017年CR10(前十家企业市场占有率)约为18%,较2013年提升5个百分点。领先企业通过并购整合扩大份额。
(二)竞争梯队
第一梯队为全国性布局的龙头企业,如深圳市怡亚通供应链股份有限公司(简称“怡亚通”)、飞马国际供应链股份有限公司(简称“飞马国际”)、深圳市普路通供应链管理股份有限公司(简称“普路通”)等,年营收规模超百亿元。第二梯队为区域性企业,聚焦特定行业或区域市场。第三梯队为大量中小型服务商,竞争激烈。
(三)竞争特点
- 外资企业凭借全球网络和成熟经验,在高端市场占据优势;2. 国有企业依托资源和政策支持,在大宗商品供应链领域地位稳固;3. 民营企业机制灵活,在消费电子、快消品等领域快速崛起。
四、领先企业分析
(一)怡亚通
成立于1997年,2007年上市,是中国首家上市供应链企业。2013-2017年,怡亚通通过“380平台”深度分销网络,整合快消品供应链,营收从2013年的116亿元增长至2017年的680亿元。其优势在于广度供应链管理和深度380分销平台,但快速扩张也带来资金压力。
(二)飞马国际
成立于1998年,2008年上市,主营供应链管理及贸易执行。2013-2017年,飞马国际聚焦资源能源行业,提供进出口通关、物流等服务,营收从2013年的150亿元增长至2017年的500亿元。其特点是与大型国企合作紧密,但业务受大宗商品价格波动影响较大。
(三)普路通
成立于2005年,2015年上市,专注于电子信息行业供应链管理。2013-2017年,普路通凭借在消费电子领域的服务优势,营收从2013年的30亿元增长至2017年的100亿元。其模式侧重交易执行和资金流管理,客户包括小米、乐视等。
(四)其他企业
江苏新宁现代物流股份有限公司(新宁物流)、深圳市华鹏飞现代物流股份有限公司(华鹏飞)等也在细分市场表现突出。
五、行业发展趋势与建议
供应链管理服务将向智能化、平台化、绿色化方向发展。建议企业:1. 加强信息技术应用,提升供应链可视化水平;2. 深化行业解决方案,增强客户黏性;3. 拓展供应链金融等增值服务,构建生态圈。
六、结论
2013-2017年中国供应链管理服务行业竞争格局日益清晰,领先企业通过模式创新和资本运作确立优势。面对新的市场环境,企业需持续创新,以应对挑战、把握机遇。